

News
Articoli 36 e 37 del D.Lgs. 81/2008: informazione e formazione dei lavoratori

Informazione e formazione sono i pilastri della prevenzione nei luoghi di lavoro. Gli articoli 36 e 37 del D.Lgs. 81/2008 definiscono gli obblighi del datore di lavoro per rendere ogni lavoratore consapevole dei rischi e competente nell’adozione di comportamenti sicuri.
L'importanza dei Near Miss
“Near Miss: quando un mancato infortunio diventa uno strumento di prevenzione”
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
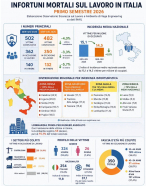
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
Secondo i dati provvisori pubblicati dall’INAIL, tra gennaio e giugno 2026 sono state presentate 482 denunce di infortunio con esito mortale, rispetto alle 502 dello stesso periodo del 2025, con una diminuzione del 4,0%.
Testo Unico Sicurezza sul Lavoro aggiornato a gennaio 2026
D.lgs. 9 aprile 2008, n. 81
TESTO UNICO SULLA SALUTE E SICUREZZA SUL LAVORO - REVISIONE GENNAIO 2026
Il D.Lgs. 9 aprile 2008, n. 81 costituisce il principale riferimento normativo italiano per la tutela della salute e della sicurezza nei luoghi di lavoro. Il testo, aggiornato a gennaio 2026, raccoglie obblighi, responsabilità e misure di prevenzione riguardanti aziende, lavoratori e cantieri, recependo anche le più recenti novità legislative in materia di formazione, vigilanza e prevenzione degli infortuni.
SUPERBONUS 2021: la guida definitiva su come usarlo
In collaborazione con il sito Papernest che si occupa di informazione nel mondo dell'energia pubblico nel mio sito questo interessante articolo che spiega, grazie ad una guida completa ma di semplice fruizione il Superbonus 110% e come accedere alle detrazioni fiscali.
SUPERBONUS 110% la guida dell'agenzia delle entrate aggiornata
L'agenzia delle entrate ha pubblicato la nuova guida sul SUPERBONUS 110% aggiornata a febbraio 2021.
SuperBonus 110% circolare n 24/E
Circolare n. 24/E
Il Decrero Rilancio ha introdotto nuove disposizioni in merito alla detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, a fronte di specifici interventi in ambito di efficienza energetica, di interventi antisismici, di installazione di impianti fotovoltaici nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici (cd. Superbonus).
L'agenzia delle Entrate ha pubblicato la circolare n. 24/E
Casi pratici per l’utilizzo dell’Ecobonus 110%
Casi pratici per l’utilizzo dell’Ecobonus 110%
In questa serie di news vedremo dei casi pratici per l’applicazione dell’Ecobonus sia per interventi su singole unità immobiliari che su appartamenti.
SuperBonus 110% Quali sono gli interventi agevolabili?
QUALI SONO GLI INTERVENTI AGEVOLABILI?
Gli interventi si dividono in “principali o trainanti” vediamo nel dettaglio quali sono i cosiddetti “trainanti”
SuperBonus 110% come ottenere l'agevolazione
In cosa consiste l'agevoalzione per il SuperBonus110%? la cumulabilità con altre detrazioni in corso, la misura della detrazione, come funziona la detrazione?
L'agenzia delle entrate e le detrazioni fiscali: Istruzioni
Nello specifico, l'Agenzia fornisce utili istruzioni circa gli oneri deducibili e detraibili in materia di:
IMU/IRPEF
spese sanitarie
interessi passivi per mutui
spese relative ad interventi di ristrutturazione
spese relative ad interventi di riqualificazione energetica degli edifici
acquisto di mobili ed elettrodomestici
altre detrazioni (quali: agevolazioni per disabili, spese detraibili per diversi asili nido, etc.)
IMU e IRPEF
Tra le questioni affrontate nella Circolare, vi è quella dell'applicazione per il 2013 dell'effetto di sostituzione IMU-IRPEF, alla luce delle modifiche normative che hanno riguardato il versamento dell'IMU dovuta per il medesimo anno.
L'Agenzia chiarisce che per l'anno 2013 l'effetto sostitutivo si applica in tutte le ipotesi in cui è dovuta l'IMU, sia nel caso di pagamento della prima e/o seconda rata e sia nel caso di versamento della Mini IMU.
Lo stesso principio vale anche nel caso in cui l'IMU non sia stata versata a seguito di detrazioni o nel caso di importo inferiore al minimo, in quanto ciò che determina l'applicazione della regola è la circostanza che la stessa imposta sia dovuta.
La regola di alternabilità "IMU-IRPEF" non trova applicazione invece (per effetto delle disposizioni di cui all'art. 1, comma 717 L. 147/2013) per gli immobili ad uso abitativo non locati ubicati nello stesso Comune nel quale si trova l'abitazione principale del contribuente, il cui reddito concorre alla formazione del reddito imponibile nella misura del 50%.
Interventi di ristrutturazione
In materia di detrazioni per gli interventi di recupero del patrimonio edilizio, la nuova Circolare chiarisce che:
- sono detraibili le spese per ristrutturazioni edilizie anche quando sono state effettuate a rate tramite una società finanziaria, a condizione che il pagamento sia eseguito con bonifico e che riporti tutti i dati richiesti
- è possibile usufruire del bonus mobili anche per chi ha acquistato tramite bonifico internazionale da un'impresa non residente
- è ammessa la detrazione anche in caso di spese di ristrutturazione condivise con familiari conviventi del possessore o detentore dell'immobile
- sono ammesse alla detrazione le spese per l'acquisto di box auto di pertinenza dell'abitazione principale in caso di ristrutturazione
- è garantito l'accesso all'agevolazione in caso di errori materiali nella compilazione del bonifico che non pregiudichino l'applicazione della ritenuta d'acconto del 4%
Bonus mobili
L'Agenzia delle Entrate fornisce chiarimenti e precisazioni circa l'acquisto di mobili ed elettrodomestici, specificando che il bonus spetta:
-
anche a chi acquista mobili da un'impresa residente all'estero che non dispone di un conto corrente in Italia, purché il pagamento sia fatto tramite bonifico ordinario internazionale e il bonifico contenga, oltre ai dati richiesti dalla normativa, il numero di partita Iva, il codice fiscale oppure l'analogo codice identificativo attribuito al rivenditore nel paese estero
- anche ai contribuenti che effettuano lavori di manutenzione straordinaria su impianti tecnologici di singoli immobili per ottenere risparmi energetici
Fonte: Biblus net articolo del 29/05/2014 letto il 12/06/2014
scarica la circolare dell'agenzia delle entrate