

News
Sicurezza in cantiere: come prevenire le cadute dall'alto
Il 58% degli infortuni mortali in edilizia è dovuto a cadute dall'alto: cause, obblighi normativi e soluzioni pratiche per la sicurezza in cantiere.
La guida di un RSPP e consulente specializzato.
Scopri come proteggere il tuo cantiere con una consulenza di sicurezza mirata
Articoli 36 e 37 del D.Lgs. 81/2008: informazione e formazione dei lavoratori

Informazione e formazione sono i pilastri della prevenzione nei luoghi di lavoro. Gli articoli 36 e 37 del D.Lgs. 81/2008 definiscono gli obblighi del datore di lavoro per rendere ogni lavoratore consapevole dei rischi e competente nell’adozione di comportamenti sicuri.
L'importanza dei Near Miss
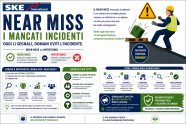
“Near Miss: quando un mancato infortunio diventa uno strumento di prevenzione”
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
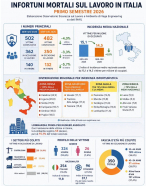
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
Secondo i dati provvisori pubblicati dall’INAIL, tra gennaio e giugno 2026 sono state presentate 482 denunce di infortunio con esito mortale, rispetto alle 502 dello stesso periodo del 2025, con una diminuzione del 4,0%.
Testo Unico Sicurezza sul Lavoro aggiornato a gennaio 2026
D.lgs. 9 aprile 2008, n. 81
TESTO UNICO SULLA SALUTE E SICUREZZA SUL LAVORO - REVISIONE GENNAIO 2026
Il D.Lgs. 9 aprile 2008, n. 81 costituisce il principale riferimento normativo italiano per la tutela della salute e della sicurezza nei luoghi di lavoro. Il testo, aggiornato a gennaio 2026, raccoglie obblighi, responsabilità e misure di prevenzione riguardanti aziende, lavoratori e cantieri, recependo anche le più recenti novità legislative in materia di formazione, vigilanza e prevenzione degli infortuni.
SUPERBONUS 2021: la guida definitiva su come usarlo
In collaborazione con il sito Papernest che si occupa di informazione nel mondo dell'energia pubblico nel mio sito questo interessante articolo che spiega, grazie ad una guida completa ma di semplice fruizione il Superbonus 110% e come accedere alle detrazioni fiscali.
SUPERBONUS 110% la guida dell'agenzia delle entrate aggiornata
L'agenzia delle entrate ha pubblicato la nuova guida sul SUPERBONUS 110% aggiornata a febbraio 2021.
SuperBonus 110% circolare n 24/E
Circolare n. 24/E
Il Decrero Rilancio ha introdotto nuove disposizioni in merito alla detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, a fronte di specifici interventi in ambito di efficienza energetica, di interventi antisismici, di installazione di impianti fotovoltaici nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici (cd. Superbonus).
L'agenzia delle Entrate ha pubblicato la circolare n. 24/E
Casi pratici per l’utilizzo dell’Ecobonus 110%
Casi pratici per l’utilizzo dell’Ecobonus 110%
In questa serie di news vedremo dei casi pratici per l’applicazione dell’Ecobonus sia per interventi su singole unità immobiliari che su appartamenti.
SuperBonus 110% Quali sono gli interventi agevolabili?
QUALI SONO GLI INTERVENTI AGEVOLABILI?
Gli interventi si dividono in “principali o trainanti” vediamo nel dettaglio quali sono i cosiddetti “trainanti”
Agenzia delle Entrate: nuove e interessanti guide sulla casa
ACQUISTO E VENDITA
Formalità sugli immobili
Effettuando un'ispezione ipotecaria è possibile visionare i dati riguardanti le tipologie di "formalità" presenti nei Registri immobiliari:
-
trascrizioni: vengono effettuate quando si trasferisce (per esempio una vendita) o si costituisce un diritto (per esempio l'usufrutto) su un bene immobile
-
iscrizione: fa seguito alla costituzione di ipoteche su immobili derivanti, per esempio, da contratti di finanziamento (mutui)
- annotazione: è fatta alla modifica di precedenti trascrizioni, iscrizioni o annotazioni (per esempio, le cancellazioni di ipoteche e di pignoramenti)
Contratto preliminare
Il contratto preliminare costituisce un accordo tra venditore e compratore con il quale essi si obbligano reciprocamente a stipulare un successivo e definitivo contratto di compravendita. Il trasferimento del diritto di proprietà sull'immobile si avrà solo con la firma di quest'ultimo. Il contratto preliminare di compravendita deve essere registrato entro venti giorni dalla sottoscrizione.
Per la registrazione sono dovute:
- l'imposta di registro di 200 euro, indipendentemente dal prezzo della compravendita
- l'imposta di bollo, pari a 16 euro ogni 4 facciate e comunque ogni 100 righe
Se il preliminare è stipulato con atto notarile, la registrazione viene eseguita dal notaio entro trenta giorni.
Quando il contratto prevede un pagamento, è dovuta l'imposta proporzionale di registro, pari a:
- 0,50% sulle somme previste a titolo di caparra confirmatoria
- 3% delle somme previste a titolo di acconto sul prezzo di vendita
In questi casi, dall'imposta dovuta per la registrazione del contratto definitivo sarà poi detratta quella pagata sul preliminare.
Imposte
Le imposte da versare in caso di acquisto di una nuova casa variano in funzione di alcuni fattori:
- se il venditore è un privato, la vendita è assoggettata all'imposta di registro del 9% e alle imposte ipotecaria e catastale nella misura di 50 euro ciascuna;
-
se il venditore è un'impresa, a seconda dei casi, la cessione potrà essere:
o esente da Iva, con l'imposta di registro pari al 9% e le imposte ipotecaria e catastale nella misura di 50 euro ciascuna
o soggetta a Iva, con l'aliquota del 10% (o del 22% per le abitazioni di lusso)e imposte di registro, ipotecaria e catastale pari a 200 euro ciascuna
Imposte prima casa
Se chi acquista ha i requisiti per usufruire delle agevolazioni "prima casa", le imposte sono dovute in misura ridotta e cioè:
-
nel caso di acquisto da privato (o da impresa, ma con vendita esente da Iva)
o imposta di registro pari al 2%, con un minimo di 1.000 euro
o imposta ipotecaria fissa di 50 euro
o imposta catastale fissa di 50 euro
-
nel caso di acquisto da impresa, con vendita soggetta a Iva:
o Iva al 4%
o imposta ipotecaria fissa di 200 euro
o imposta catastale fissa di 200 euro
o imposta di registro fissa di 200 euro
Altri aspetti affrontati dalla guida sono:
- il reddito dell'abitazioni
- le imposte sugli affitti
- la detrazione degli interessi sul mutuo
- la detrazione per gli acquirenti e gli assegnatari di immobili ristrutturati
- le plusvalenze derivanti da vendite immobiliari
LOCAZIONI
La guida alle locazioni contiene un vademecum fiscale per i contratti di locazione a uso abitativo fra privati, dalla registrazione del contratto fino alle detrazioni, con pratici esempi e tabelle e una panoramica completa delle ultime novità fiscali.
DONAZIONI E SUCCESSIONI
L'ultima guida contiene tutti i dettagli per dichiarare, calcolare e versare le imposte relative agli immobili ricevuti per successione o donazione.
Fonte: Biblusnet by acca del 28/08/2014
scarica le guide