

News
Articoli 36 e 37 del D.Lgs. 81/2008: informazione e formazione dei lavoratori

Informazione e formazione sono i pilastri della prevenzione nei luoghi di lavoro. Gli articoli 36 e 37 del D.Lgs. 81/2008 definiscono gli obblighi del datore di lavoro per rendere ogni lavoratore consapevole dei rischi e competente nell’adozione di comportamenti sicuri.
L'importanza dei Near Miss
“Near Miss: quando un mancato infortunio diventa uno strumento di prevenzione”
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
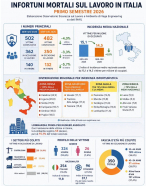
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
Secondo i dati provvisori pubblicati dall’INAIL, tra gennaio e giugno 2026 sono state presentate 482 denunce di infortunio con esito mortale, rispetto alle 502 dello stesso periodo del 2025, con una diminuzione del 4,0%.
Testo Unico Sicurezza sul Lavoro aggiornato a gennaio 2026
D.lgs. 9 aprile 2008, n. 81
TESTO UNICO SULLA SALUTE E SICUREZZA SUL LAVORO - REVISIONE GENNAIO 2026
Il D.Lgs. 9 aprile 2008, n. 81 costituisce il principale riferimento normativo italiano per la tutela della salute e della sicurezza nei luoghi di lavoro. Il testo, aggiornato a gennaio 2026, raccoglie obblighi, responsabilità e misure di prevenzione riguardanti aziende, lavoratori e cantieri, recependo anche le più recenti novità legislative in materia di formazione, vigilanza e prevenzione degli infortuni.
SUPERBONUS 2021: la guida definitiva su come usarlo
In collaborazione con il sito Papernest che si occupa di informazione nel mondo dell'energia pubblico nel mio sito questo interessante articolo che spiega, grazie ad una guida completa ma di semplice fruizione il Superbonus 110% e come accedere alle detrazioni fiscali.
SUPERBONUS 110% la guida dell'agenzia delle entrate aggiornata
L'agenzia delle entrate ha pubblicato la nuova guida sul SUPERBONUS 110% aggiornata a febbraio 2021.
SuperBonus 110% circolare n 24/E
Circolare n. 24/E
Il Decrero Rilancio ha introdotto nuove disposizioni in merito alla detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, a fronte di specifici interventi in ambito di efficienza energetica, di interventi antisismici, di installazione di impianti fotovoltaici nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici (cd. Superbonus).
L'agenzia delle Entrate ha pubblicato la circolare n. 24/E
Casi pratici per l’utilizzo dell’Ecobonus 110%
Casi pratici per l’utilizzo dell’Ecobonus 110%
In questa serie di news vedremo dei casi pratici per l’applicazione dell’Ecobonus sia per interventi su singole unità immobiliari che su appartamenti.
SuperBonus 110% Quali sono gli interventi agevolabili?
QUALI SONO GLI INTERVENTI AGEVOLABILI?
Gli interventi si dividono in “principali o trainanti” vediamo nel dettaglio quali sono i cosiddetti “trainanti”
SuperBonus 110% come ottenere l'agevolazione
In cosa consiste l'agevoalzione per il SuperBonus110%? la cumulabilità con altre detrazioni in corso, la misura della detrazione, come funziona la detrazione?
Detrazione 55%: interventi di riqualificazione energetica
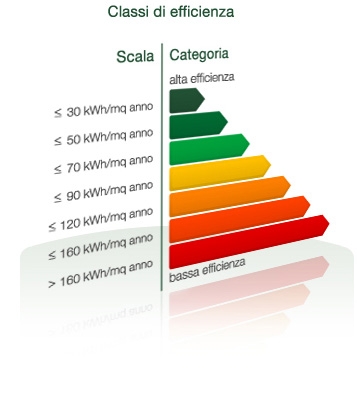
LEGGE: Il Decreto Legge n.83/2012 (convertito nella Legge n.134 del 7 agosto 2012)
ENTRO: Il termine ultimo per accedere a questa agevolazione fiscale è il 30/06/2013, dopo questa data, ossia dal 1 Luglio 2013 e salvo ulteriori proroghe, le spese sostenute per gli interventi edilizi mirati al risparmio energetico potranno rientrare nella detrazione fiscale per le ristrutturazioni edilizie, che tornerà ad essere del 36%.
CARATTERISTICHE DEGLI EDIFICI PER ACCEDERE ALLA DETRAZIONE:
L’edificio su cui si eseguono gli interventi deve essere esistente e già dotato di impianto di riscaldamento. Inoltre, a differenza della detrazione per le ristrutturazioni edilizie che è valida solo per le abitazioni, quella per il risparmio energetico può essere utilizzata per edifici di qualsiasi categoria catastale (abitazioni, uffici, negozi, attività produttive o artigianali, ecc.).
La prova di esistenza dell’edificio è data dall’iscrizione al catasto, oppure dalla richiesta di accatastamento, ed anche dal pagamento dell’Ici a partire dal 1997, se dovuta.
ADEMPIMENTI NECESSARI PER OTTENERE LA DETRAZIONE:
Per fruire dell’agevolazione fiscale sulle spese energetiche è necessario acquisire i seguenti documenti:
- L’asseverazione che consente di dimostrare che l’intervento realizzato è conforme ai requisiti tecnici richiesti.
- L’attestato di certificazione (o qualificazione) energetica (richiesto ora solo per alcune casistiche) che comprende i dati relativi all’efficienza energetica propri dell’edificio, prodotto successivamente alla esecuzione degli interventi.
- La scheda informativa relativa agli interventi realizzati, dove sono richiesti i dati di chi usufruirà della detrazione, il tipo di intervento eseguito e il costo dell’intervento.
Entro 90 giorni dalla fine dei lavori bisogna trasmettere all’Enea per via telematica copia dell’attestato di certificazione energetica (se il tipo di intervento lo prevede) e la scheda informativa.
L’invio di questa comunicazione richiederà dunque l’intervento di un tecnico, a meno che non si tratti del caso di sostituzione di serramenti, installazione di pannelli solari o di sostituzione dell’impianto termico, per i quali il comune cittadino può collegarsi autonomamente al sito dell’Enea e inviare i documenti.
C’è però da sottolineare che non sempre i passaggi sono comprensibili a chiunque, poiché si parla di trasmittanze, di potenze nominali, ecc.
Pertanto per queste pratiche è sempre consigliabile farsi seguire da un esperto, onde evitare la perdita della detrazione a causa di una compilazione errata.
INTERVENTI CHE POSONO BENEFICIARE DELLA DETRAZIONE:
Esistono quattro categorie di interventi ammesse alla detrazione fiscale e ad ognuna di esse è associato un valore massimo di detrazione:
- interventi di riqualificazione energetica di edifici esistenti, che ottengono un valore limite di fabbisogno di energia primaria annuo per la climatizzazione invernale inferiore di almeno il 20% rispetto ai valori riportati in un’apposita tabella (i parametri cui far riferimento sono quelli definiti con decreto del ministro dello Sviluppo economico dell’11 marzo 2008, così come modificato dal decreto 26 gennaio 2010). Il valore massimo della detrazione è pari a 100.000 euro
- interventi su edifici esistenti, parti di edifici esistenti o unità immobiliari, riguardanti strutture opache verticali, strutture opache orizzontali (coperture e pavimenti), finestre comprensive di infissi, fino a un valore massimo della detrazione di 60.000 euro. La condizione per fruire dell’agevolazione è che siano rispettati i requisiti di trasmittanza termica U, espressa in W/m2K, in un’apposita tabella (i valori di trasmittanza, validi dal 2008, sono stati definiti con il decreto del ministro dello Sviluppo economico dell’11 marzo 2008, così come modificato dal decreto 26 gennaio 2010). In questo gruppo rientra anche la sostituzione dei portoni d’ingresso, a condizione che si tratti di serramenti che delimitano l’involucro riscaldato dell’edificio verso l’esterno o verso locali non riscaldati e risultino rispettati gli indici di trasmittanza termica richiesti per la sostituzione delle finestre.
- l’installazione di pannelli solari per la produzione di acqua calda per usi domestici o industriali e per la copertura del fabbisogno di acqua calda in piscine, strutture sportive, case di ricovero e cura, istituti scolastici e università. Il valore massimo della detrazione è di 60.000 euro
- interventi di sostituzione di impianti di climatizzazione invernale con impianti dotati di caldaie a condensazione e contestuale messa a punto del sistema di distribuzione. La detrazione spetta fino a un valore massimo di 30.000 euro. Dal 1° gennaio 2008 l’agevolazione si applica anche alle spese relative alla sostituzione di impianti di climatizzazione invernale con pompe di calore ad alta efficienza e con impianti geotermici a bassa entalpia. Dal 2012, inoltre, la detrazione è stata estesa alle spese per interventi di sostituzione di scaldacqua tradizionali con scaldacqua a pompa di calore dedicati alla produzione di acqua calda sanitaria.
SPESE DETRAIBILI:
La detrazione si può applicare sulle spese effettivamente sostenute per:
- i lavori (fornitura e posa)
- le prestazioni professionali, sia di progettazione, direzione lavori che di redazione delle pratiche necessarie per accedere alla detrazione.
COME FARE I PAGAMENTI:
Le modalità per effettuare i pagamenti variano a seconda che il soggetto sia titolare o meno di reddito d’impresa. In particolare è previsto che:
- I contribuenti non titolari di reddito di impresa devono effettuare il pagamento delle spese sostenute mediante bonifico bancario o postale secondo le modalità della L.296/06
- I contribuenti titolari di reddito di impresa sono invece esonerati dall’obbligo di pagamento mediante bonifico bancario o postale. In tal caso, la prova delle spese può essere costituita da altra idonea documentazione.
Nel caso di versamento tramite bonifico bancario o postale, in esso vanno indicati:
la causale del versamento;
il codice fiscale del beneficiario della detrazione;
il numero di partita Iva o il codice fiscale del soggetto a favore del quale è effettuato il bonifico (ditta o professionista che ha effettuato i lavori).
NB: l’agevolazione della detrazione del 55% è condizionata all’indicazione in fattura del costo della manodopera utilizzata per la realizzazione dell’intervento.
DOCUMENTI DA CONSERVARE PER LA DETRAZIONE DEL 55%: Una volta effettuata la comunicazione per via telematica, è necessario conservare i seguenti documenti, che dovranno essere esibiti in caso di controlli da parte dell’Agenzia delle Entrate:
- l’asseverazione (se il tipo di intervento la richiede)
- la ricevuta di invio telematico effettuato all’Enea
- le fatture relative agli interventi
- le ricevute dei bonifici (ricordiamo che i pagamenti vanno effettuati con apposito modello di bonifico).
Fonte: Agenzia delle entrate