

News
Articoli 36 e 37 del D.Lgs. 81/2008: informazione e formazione dei lavoratori

Informazione e formazione sono i pilastri della prevenzione nei luoghi di lavoro. Gli articoli 36 e 37 del D.Lgs. 81/2008 definiscono gli obblighi del datore di lavoro per rendere ogni lavoratore consapevole dei rischi e competente nell’adozione di comportamenti sicuri.
L'importanza dei Near Miss
“Near Miss: quando un mancato infortunio diventa uno strumento di prevenzione”
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
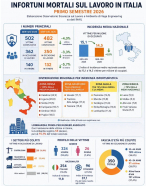
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
Secondo i dati provvisori pubblicati dall’INAIL, tra gennaio e giugno 2026 sono state presentate 482 denunce di infortunio con esito mortale, rispetto alle 502 dello stesso periodo del 2025, con una diminuzione del 4,0%.
Testo Unico Sicurezza sul Lavoro aggiornato a gennaio 2026
D.lgs. 9 aprile 2008, n. 81
TESTO UNICO SULLA SALUTE E SICUREZZA SUL LAVORO - REVISIONE GENNAIO 2026
Il D.Lgs. 9 aprile 2008, n. 81 costituisce il principale riferimento normativo italiano per la tutela della salute e della sicurezza nei luoghi di lavoro. Il testo, aggiornato a gennaio 2026, raccoglie obblighi, responsabilità e misure di prevenzione riguardanti aziende, lavoratori e cantieri, recependo anche le più recenti novità legislative in materia di formazione, vigilanza e prevenzione degli infortuni.
SUPERBONUS 2021: la guida definitiva su come usarlo
In collaborazione con il sito Papernest che si occupa di informazione nel mondo dell'energia pubblico nel mio sito questo interessante articolo che spiega, grazie ad una guida completa ma di semplice fruizione il Superbonus 110% e come accedere alle detrazioni fiscali.
SUPERBONUS 110% la guida dell'agenzia delle entrate aggiornata
L'agenzia delle entrate ha pubblicato la nuova guida sul SUPERBONUS 110% aggiornata a febbraio 2021.
SuperBonus 110% circolare n 24/E
Circolare n. 24/E
Il Decrero Rilancio ha introdotto nuove disposizioni in merito alla detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, a fronte di specifici interventi in ambito di efficienza energetica, di interventi antisismici, di installazione di impianti fotovoltaici nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici (cd. Superbonus).
L'agenzia delle Entrate ha pubblicato la circolare n. 24/E
Casi pratici per l’utilizzo dell’Ecobonus 110%
Casi pratici per l’utilizzo dell’Ecobonus 110%
In questa serie di news vedremo dei casi pratici per l’applicazione dell’Ecobonus sia per interventi su singole unità immobiliari che su appartamenti.
SuperBonus 110% Quali sono gli interventi agevolabili?
QUALI SONO GLI INTERVENTI AGEVOLABILI?
Gli interventi si dividono in “principali o trainanti” vediamo nel dettaglio quali sono i cosiddetti “trainanti”
SuperBonus 110% come ottenere l'agevolazione
In cosa consiste l'agevoalzione per il SuperBonus110%? la cumulabilità con altre detrazioni in corso, la misura della detrazione, come funziona la detrazione?
Ristrutturazioni edilizie - Che cosa sono le agevolazioni fiscali?
L’agevolazione fiscale sugli interventi di ristrutturazione edilizia è disciplinata dall’art. 16-bis del Dpr 917/86 e consiste in una detrazione dall’Irpef del 36% delle spese sostenute, fino a un ammontare complessivo delle stesse non superiore a 48.000 euro per unità immobiliare.
Tuttavia, per le spese sostenute dal 26 giugno 2012 al 31 dicembre 2019 è possibile usufruire di una detrazione più elevata (50%) e il limite massimo di spesa è di 96.000 euro.
La detrazione deve essere ripartita in 10 quote annuali di pari importo.
È prevista, inoltre, una detrazione Irpef, entro l’importo massimo di 96.000 euro, anche per chi acquista fabbricati a uso abitativo ristrutturati.
In particolare, la detrazione spetta nel caso di interventi di restauro e risanamento conservativo e di ristrutturazione edilizia, riguardanti interi fabbricati, eseguiti da imprese di costruzione o ristrutturazione immobiliare e da cooperative edilizie, che provvedano entro 18 mesi dalla data di termine dei lavori alla successiva alienazione o assegnazione dell'immobile.
Indipendentemente dal valore degli interventi eseguiti, l’acquirente o l’assegnatario dell’immobile deve comunque calcolare la detrazione su un importo forfetario, pari al 25% del prezzo di vendita o di assegnazione dell’abitazione (comprensivo di Iva). Anche questa detrazione va ripartita in 10 rate annuali di pari importo.
scarica la guida aggiornata a novembre 2018