

News
Articoli 36 e 37 del D.Lgs. 81/2008: informazione e formazione dei lavoratori

Informazione e formazione sono i pilastri della prevenzione nei luoghi di lavoro. Gli articoli 36 e 37 del D.Lgs. 81/2008 definiscono gli obblighi del datore di lavoro per rendere ogni lavoratore consapevole dei rischi e competente nell’adozione di comportamenti sicuri.
L'importanza dei Near Miss
“Near Miss: quando un mancato infortunio diventa uno strumento di prevenzione”
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
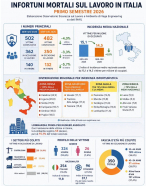
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
Secondo i dati provvisori pubblicati dall’INAIL, tra gennaio e giugno 2026 sono state presentate 482 denunce di infortunio con esito mortale, rispetto alle 502 dello stesso periodo del 2025, con una diminuzione del 4,0%.
Testo Unico Sicurezza sul Lavoro aggiornato a gennaio 2026
D.lgs. 9 aprile 2008, n. 81
TESTO UNICO SULLA SALUTE E SICUREZZA SUL LAVORO - REVISIONE GENNAIO 2026
Il D.Lgs. 9 aprile 2008, n. 81 costituisce il principale riferimento normativo italiano per la tutela della salute e della sicurezza nei luoghi di lavoro. Il testo, aggiornato a gennaio 2026, raccoglie obblighi, responsabilità e misure di prevenzione riguardanti aziende, lavoratori e cantieri, recependo anche le più recenti novità legislative in materia di formazione, vigilanza e prevenzione degli infortuni.
SUPERBONUS 2021: la guida definitiva su come usarlo
In collaborazione con il sito Papernest che si occupa di informazione nel mondo dell'energia pubblico nel mio sito questo interessante articolo che spiega, grazie ad una guida completa ma di semplice fruizione il Superbonus 110% e come accedere alle detrazioni fiscali.
SUPERBONUS 110% la guida dell'agenzia delle entrate aggiornata
L'agenzia delle entrate ha pubblicato la nuova guida sul SUPERBONUS 110% aggiornata a febbraio 2021.
SuperBonus 110% circolare n 24/E
Circolare n. 24/E
Il Decrero Rilancio ha introdotto nuove disposizioni in merito alla detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, a fronte di specifici interventi in ambito di efficienza energetica, di interventi antisismici, di installazione di impianti fotovoltaici nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici (cd. Superbonus).
L'agenzia delle Entrate ha pubblicato la circolare n. 24/E
Casi pratici per l’utilizzo dell’Ecobonus 110%
Casi pratici per l’utilizzo dell’Ecobonus 110%
In questa serie di news vedremo dei casi pratici per l’applicazione dell’Ecobonus sia per interventi su singole unità immobiliari che su appartamenti.
SuperBonus 110% Quali sono gli interventi agevolabili?
QUALI SONO GLI INTERVENTI AGEVOLABILI?
Gli interventi si dividono in “principali o trainanti” vediamo nel dettaglio quali sono i cosiddetti “trainanti”
SuperBonus 110% come ottenere l'agevolazione
In cosa consiste l'agevoalzione per il SuperBonus110%? la cumulabilità con altre detrazioni in corso, la misura della detrazione, come funziona la detrazione?
Ristrutturazioni edilizie: la guida del Fisco aggiornata a maggio 2014

L’Agenzia delle Entrate aggiorna la Guida alle agevolazioni fiscali per le ristrutturazioni edilizie, pubblicando la versione maggio 2014 del manuale. Il nuovo manuale tiene conto delle novità introdotte al Bonus Ristrutturazioni dalla Legge di Stabilità 2014.
Stiamo parlando, nello specifico, della proroga alle agevolazioni fiscali per interventi di messa in sicurezza antisismica degli edifici che si trovano in zone sismiche ad alta pericolosità. Per le spese effettuate nel periodo 4 agosto 2013 fino al 31 dicembre 2014, la detrazione IRPEF sarà del 65%, mentre dal 1° gennaio fino al 31 dicembre 2015 scenderà al 50%.
Altra novità riguarda il Bonus Mobili, che è stato definitivamente svincolato dall’entità della spesa sostenuta per le ristrutturazioni edilizie. Per questi acquisti sono detraibili le spese documentate e sostenute dal 6 giugno 2013 al 31 dicembre 2014 fino a un tetto massimo di spesa di 10.000 euro
Tra le novità di recente applicazione che trovano posto nella nuova versione della guida si segnalano anche i seguenti punti:
- la riduzione della percentuale (dal 10 al 4%) della ritenuta d’acconto sui bonifici che banche e Poste hanno l’obbligo di operare
- l’eliminazione dell’obbligo di indicare il costo della manodopera, in maniera distinta, nella fattura emessa dall’impresa che esegue i lavori
- l’abolizione dell’obbligo di invio della comunicazione di inizio lavori al Centro operativo di Pescara
- l’obbligo per tutti i contribuenti di ripartire l’importo detraibile in 10 quote annuali; dal 2012 non è più prevista per i contribuenti di 75 e 80 anni la possibilità di ripartire la detrazione, rispettivamente, in 5 o 3 quote annuali
- la facoltà riconosciuta al venditore, nel caso in cui l’unità immobiliare sulla quale sono stati eseguiti i lavori sia ceduta prima che sia trascorso l’intero periodo di godimento della detrazione, di scegliere se continuare a usufruire delle detrazioni non ancora utilizzate o trasferire il diritto all’acquirente (persona fisica) dell’immobile
- l’estensione dell’agevolazione agli interventi necessari alla ricostruzione o al ripristino dell’immobile danneggiato a seguito di eventi calamitosi, se è stato dichiarato lo stato di emergenza.
Ricordiamo, infine, che nella nuova versione di maggio 2014 della Guida sono presenti anche appositi capitoli riguardanti l’applicazione IVA sulle ristrutturazioni edilizie la detrazione per gli acquirenti e gli assegnatari di immobili ristrutturati e i principali tipi di interventi ammessi alla detrazione 50% IRPEF.
Fonte Ediltecniconline
scarica la guida aggiornata a Maggio 2014