

News
Articoli 36 e 37 del D.Lgs. 81/2008: informazione e formazione dei lavoratori

Informazione e formazione sono i pilastri della prevenzione nei luoghi di lavoro. Gli articoli 36 e 37 del D.Lgs. 81/2008 definiscono gli obblighi del datore di lavoro per rendere ogni lavoratore consapevole dei rischi e competente nell’adozione di comportamenti sicuri.
L'importanza dei Near Miss
“Near Miss: quando un mancato infortunio diventa uno strumento di prevenzione”
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
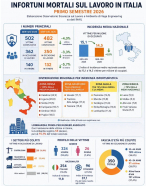
Infortuni mortali sul lavoro: lieve calo nel primo semestre 2026
Secondo i dati provvisori pubblicati dall’INAIL, tra gennaio e giugno 2026 sono state presentate 482 denunce di infortunio con esito mortale, rispetto alle 502 dello stesso periodo del 2025, con una diminuzione del 4,0%.
Testo Unico Sicurezza sul Lavoro aggiornato a gennaio 2026
D.lgs. 9 aprile 2008, n. 81
TESTO UNICO SULLA SALUTE E SICUREZZA SUL LAVORO - REVISIONE GENNAIO 2026
Il D.Lgs. 9 aprile 2008, n. 81 costituisce il principale riferimento normativo italiano per la tutela della salute e della sicurezza nei luoghi di lavoro. Il testo, aggiornato a gennaio 2026, raccoglie obblighi, responsabilità e misure di prevenzione riguardanti aziende, lavoratori e cantieri, recependo anche le più recenti novità legislative in materia di formazione, vigilanza e prevenzione degli infortuni.
SUPERBONUS 2021: la guida definitiva su come usarlo
In collaborazione con il sito Papernest che si occupa di informazione nel mondo dell'energia pubblico nel mio sito questo interessante articolo che spiega, grazie ad una guida completa ma di semplice fruizione il Superbonus 110% e come accedere alle detrazioni fiscali.
SUPERBONUS 110% la guida dell'agenzia delle entrate aggiornata
L'agenzia delle entrate ha pubblicato la nuova guida sul SUPERBONUS 110% aggiornata a febbraio 2021.
SuperBonus 110% circolare n 24/E
Circolare n. 24/E
Il Decrero Rilancio ha introdotto nuove disposizioni in merito alla detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, a fronte di specifici interventi in ambito di efficienza energetica, di interventi antisismici, di installazione di impianti fotovoltaici nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici (cd. Superbonus).
L'agenzia delle Entrate ha pubblicato la circolare n. 24/E
Casi pratici per l’utilizzo dell’Ecobonus 110%
Casi pratici per l’utilizzo dell’Ecobonus 110%
In questa serie di news vedremo dei casi pratici per l’applicazione dell’Ecobonus sia per interventi su singole unità immobiliari che su appartamenti.
SuperBonus 110% Quali sono gli interventi agevolabili?
QUALI SONO GLI INTERVENTI AGEVOLABILI?
Gli interventi si dividono in “principali o trainanti” vediamo nel dettaglio quali sono i cosiddetti “trainanti”
SuperBonus 110% come ottenere l'agevolazione
In cosa consiste l'agevoalzione per il SuperBonus110%? la cumulabilità con altre detrazioni in corso, la misura della detrazione, come funziona la detrazione?
SuperBonus 110% - Vademecum Agenzia delle Entrate
Il Superbonus interessa a:
- condomìni
- persone fisiche, al di fuori dell'esercizio di attività di impresa, arti e professioni, che possiedono o detengono l'immobile oggetto dell'intervento
- Istituti autonomi case popolari (IACP) o altri istituti che rispondono ai requisiti della legislazione europea in materia di "in house providing"
- cooperative di abitazione a proprietà indivisa
- Onlus e associazioni di volontariato
- associazioni e società sportive dilettantistiche, limitatamente ai lavori destinati ai soli immobili o parti di immobili adibiti a spogliatoi.
I soggetti Ires rientrano tra i beneficiari nella sola ipotesi di partecipazione alle spese per interventi trainanti effettuati sulle parti comuni in edifici condominiali.
Quali sono gli interventi agevolabili?
- interventi di isolamento termico sugli involucri
- sostituzione degli impianti di climatizzazione invernale sulle parti comuni
- sostituzione di impianti di climatizzazione invernale sugli edifici unifamiliari o sulle unità immobiliari di edifici plurifamiliari funzionalmente indipendenti
- interventi antisismici: la detrazione già prevista dal Sismabonus è elevata al 110% per le spese sostenute dal 1° luglio 2020 al 31 dicembre 2021
Interventi aggiuntivi:
Oltre agli interventi trainanti sopra elencati, rientrano nel Superbonus anche le spese per interventi eseguiti insieme ad almeno uno degli interventi principali di isolamento termico, di sostituzione degli impianti di climatizzazione invernale o di riduzione del rischio sismico.
Si tratta di:
- interventi di efficientamento energetico
- installazione di impianti solari fotovoltaici
- infrastrutture per la ricarica di veicoli elettrici
Quali i vantaggi?
La detrazione è riconosciuta nella misura del 110%, da ripartire tra gli aventi diritto in 5 quote annuali di pari importo, entro i limiti di capienza dell’imposta annua derivante dalla dichiarazione dei redditi.
In alternativa alla fruizione diretta della detrazione, è possibile optare per un contributo anticipato sotto forma di sconto dai fornitori dei beni o servizi (sconto in fattura) o per la cessione del credito corrispondente alla detrazione spettante.
La cessione può essere disposta in favore:
- dei fornitori dei beni e dei servizi necessari alla realizzazione degli interventi
- di altri soggetti (persone fisiche, anche esercenti attività di lavoro autonomo o d’impresa, società ed enti)
- di istituti di credito e intermediari finanziari.
I soggetti che ricevono il credito hanno, a loro volta, la facoltà di cessione
Questa possibilità riguarda anche gli interventi
- di recupero del patrimonio edilizio (lettere a), b e h) dell'articolo 16-bis del TUIR)
- di recupero o restauro della facciata degli edifici esistenti (cd. bonus facciate, Art. 1, commi 219 e 220, della legge 27 dicembre 2019, n. 160)
- per l'installazione di colonnine per la ricarica dei veicoli elettrici (Art. 16-ter del decreto legge n. 63 del 2013).
Per esercitare l’opzione, oltre agli adempimenti ordinariamente previsti per ottenere le detrazioni, il contribuente deve acquisire anche
- il visto di conformità dei dati relativi alla documentazione, rilasciato dagli intermediari abilitati alla trasmissione telematica delle dichiarazioni (dottori commercialisti, ragionieri, periti commerciali e consulenti del lavoro) e dai CAF
- l’asseverazione tecnica relativa agli interventi di efficienza energetica e di riduzione del rischio sismico, che certifichi il rispetto dei requisiti tecnici necessari ai fini delle agevolazioni fiscali e la congruità delle spese sostenute in relazione agli interventi agevolati
Fonte: agenzia delle entrate
Per saperne di più scarica qui la guida dell'agenzia delle entrate